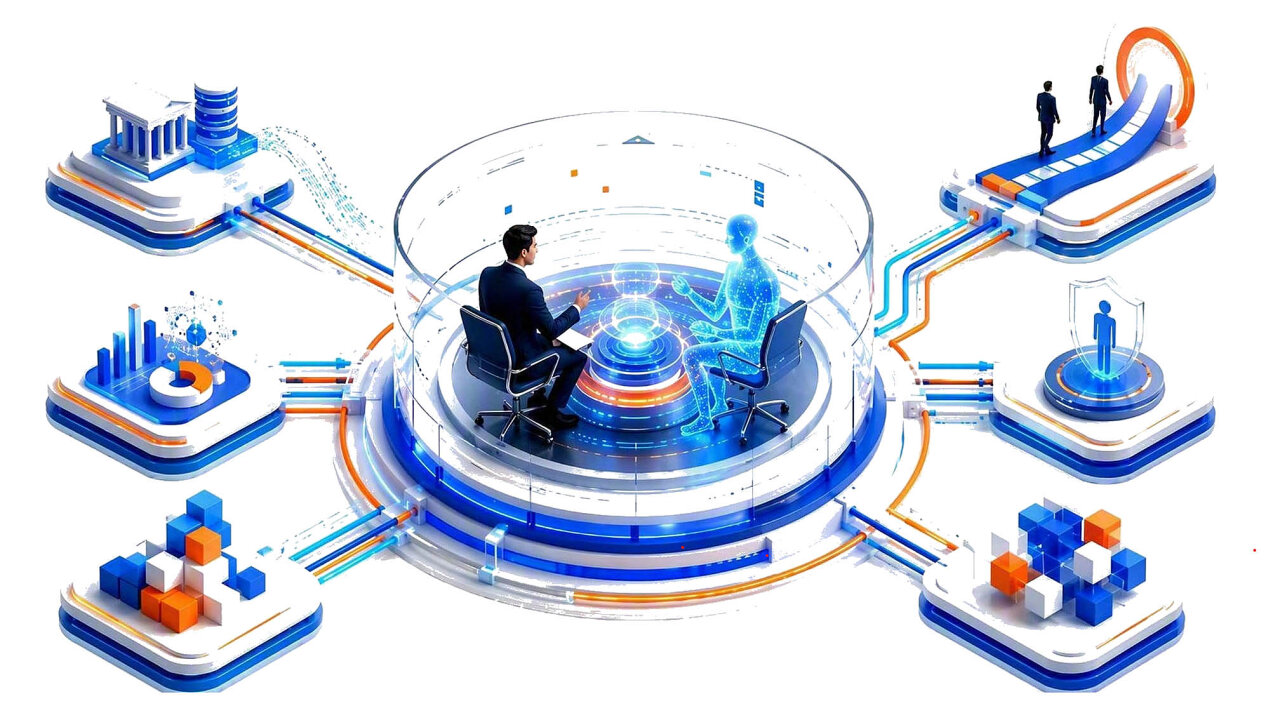
Po přesunu finančních služeb do mobilních aplikací, automatizaci procesů a nástupu umělé inteligence se banky zaměřují na propojení celého životního cyklu úvěru. Dosavadní model založený na několika oddělených aplikacích přestává naplňovat jejich potřeby a digitalizace bankovnictví tak vstupuje do nové fáze. Čím dál větší význam získávají digitální prostředí, která propojují procesy onboardingu, posuzování žádostí, správy úvěrů i případného vymáhání pohledávek. Navíc je lze stejně efektivně využít v rámci spotřebitelských půjček i financování malých a středních podniků.
Optimalizace úvěrových procesů
Platforma se při rozhodování o tom, zda banka konkrétní žádost o úvěr schválí, nebo zamítne, podílí na celém procesu hned několika způsoby. Například určuje, která data jsou pro rozhodnutí nezbytná, kdy je nutné využít údaje externích registrů, případně analytické modely, a kdy předat případ specialistovi. Banka tak nemusí pokaždé využívat všechny dostupné zdroje, čímž sníží počet odesílaných dotazů, urychlí informované rozhodování a sjednotí pravidla uplatňovaná na jejích pobočkách i v internetovém a mobilním bankovnictví.
Regulace a dohledatelnost
Propojování úvěrových systémů podporují i nové regulatorní požadavky. Kupříkladu evropská směrnice CCD2 klade větší důraz na odpovědné posuzování úvěruschopnosti, transparentnost a dohledatelnost použitých dat. Banka, která využívá několik oddělených aplikací, pak musí změny spojené s regulacemi zavádět na několika místech, zatímco integrovaná úvěrová platforma jí umožňuje centrální úpravu pravidel a následné doložení podkladů, které vysvětlí, na základě jakých informací a modelů došlo ke konkrétnímu rozhodnutí, což je důležité zejména při rostoucím využívání umělé inteligence. Modulární architektura integrovaných úvěrových platforem založených na API také umožňuje postupné zavádění nových funkcí, a to bez nutnosti měnit celý systém.
Data o ziskovosti a rizikovosti zákazníků
S pomocí propojených dat mohou banky namísto jedné úvěrové žádosti sledovat celý životní cyklus konkrétního klienta. Při rozhodování o poskytnutí úvěru pak mohou procovat i s údaji o očekávané ziskovosti klienta, jeho rizikovosti i potenciálu pro využití dalších služeb. Příkladem řešení tohoto typu je nová platforma CRIF ORCHESTRA, která propojuje onboarding, schvalování úvěrů, správu portfolií a inkaso pohledávek do jednoho prostředí s jednotnými daty a rozhodovacími pravidly.
Je patrné, že budoucnost digitalizace úvěrů nebude záviset na množství využívaných aplikací, ale na kvalitě jejich propojení ze strany bank. Právě jednotná data a řízení úvěrových procesů mohou být rozhodujícím faktorem v tom, jak snadno banka splní regulatorní požadavky, jak rychle uvede nový produkt na trh a kolik jí bude jeho provoz stát.
Více se o tématu dozvíte na odborném semináři Trendy v automatizaci úvěrového rozhodování, který se bude konat 24. listopadu 2026. Na seminář se registrujte zde: www.crifacademy.cz
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace